
결과는 기대와 달랐다. 정부는 세 부담을 높이면 다주택자가 보유 주택을 시장에 내놓고 집값이 안정될 것으로 봤다. 그러나 높은 양도소득세 부담까지 겹치면서 집주인들은 매도 대신 보유를 택했고, 늘어난 세 부담 일부는 임대료로 전가됐다는 분석이 나온다. 보유세 강화가 거래 감소와 임대료 상승으로 이어졌다는 평가가 대만 안팎에서 나오는 이유다.
비거주·다주택자를 구분해 보유세에 누진세율을 적용하는 대표적 사례로는 대만과 싱가포르가 꼽힌다. 대만은 주택 수를 기준으로, 싱가포르는 실거주 여부를 기준으로 세 부담을 달리한다. 다만 두 나라 모두 실거주 주택에는 낮은 세율을 적용한다. 대만은 임대시장에 주택을 공급하는 집주인에게는 일정한 퇴로를 열어두고 있다. 한국에서도 보유세 개편론이 다시 고개를 드는 가운데 대만과 싱가포르 사례를 단순히 들여오기 어렵다는 지적이 나온다.

그래픽=정서희
대만은 한국처럼 부동산 거래세 부담은 큰 반면 보유세 부담은 상대적으로 낮은 나라로 꼽혀왔다. 그러나 최근 들어 비거주·다주택자 보유세를 강화하는 방향으로 제도를 바꿨다. 다주택자 주택세 중과세율은 기존 최고 3.6%에서 4.8%로 높아졌다. 느슨했던 실거주 주택 인정 기준도 강화했고, 주택담보대출 규제도 조였다.
정부는 다주택자의 세금 부담이 커지면 보유한 주택이 시장에 매물로 나올 것으로 예상했다. 하지만 실제 시장에선 정반대의 현상이 나타났다. 대만은 단기 보유 주택을 팔 때 양도소득세율이 최고 45%에 달한다. 보유세가 올라도 매도 때 내야 할 세금이 만만치 않자, 집주인들이 매도보다 버티기를 택했다.
거래는 급감했다. 대만 중앙통신사(CNA) 등에 따르면 2025년 대만의 주택·상가·사무실 등 부동산 거래 건수는 26만1308건으로 전년보다 25.5% 줄었다. 2016년 이후 9년 만의 최저 수준이다. 정부가 기대한 거래 활성화 효과는 나타나지 않았고, 시장은 오히려 얼어붙었다.
임대료도 올랐다. 대만 행정원 주계총처 통계를 바탕으로 한 현지 부동산 업계 집계에 따르면 2024년 대만 주택 임대료 지수는 전년보다 2.45% 상승했다. 28년 만의 최고 상승률이다. 물가와 수리비, 관리비 상승도 영향을 미쳤지만, 보유세 인상 발표에 임차인에게 비용을 미리 전가했다는 해석이 나온다. 보유세 강화가 임대시장 부담으로 이어질 수 있다는 점을 보여주는 대목이다.
세 부담을 줄이기 위한 우회 사례도 나타났다. 증준외(曾雋崴) 법무법인 호정 대만 변호사는 “다주택자들이 보유 주택을 매도하기보다는 주민등록지 이전, 가족 간 보유 자산 조정을 통해 세 부담을 낮추는 방식을 선택했다”고 했다.
반도체 호황에 집값 급등한 대만
다주택 중과에도 매도 대신 보유
한국은 임차인 부담 커질 우려
대만 정부가 임대시장 충격을 줄이기 위해 둔 장치는 등록 임대주택 제도다. 다주택자라도 보유 주택을 사회주택이나 공익 임대주택으로 등록하면 주택세율을 1.2%로 낮춰준다. 일반 임대주택으로 등록해 임대소득을 신고하면 1.5~2.4% 세율을 적용한다. 세금을 높이되 임대시장에 주택을 공급하는 집주인에게는 낮은 세율을 적용하는 방식이다.

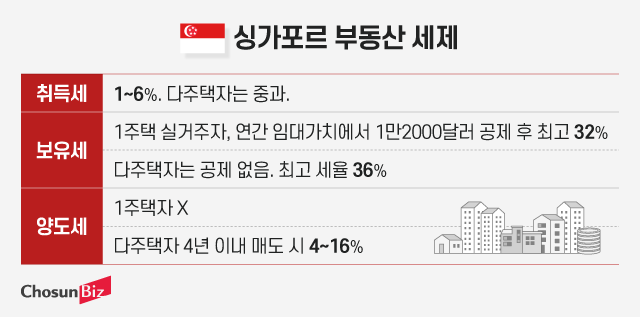
싱가포르는 대만과 구조가 다르다. 싱가포르는 임대용 비거주 주택에는 높은 보유세를 매기지만, 실거주 주택에는 세 부담을 크게 낮춰준다. 주택을 1년 동안 임대했을 때 얻을 수 있는 예상 임대수익인 ‘연간 가치’(AV·Annual Value)를 기준으로 보유세를 계산한다. 실거주 주택은 AV 1만2000싱가포르달러까지 과세하지 않고, 이후 0~32%의 누진세율을 적용한다. 반면 임대·투자 목적의 비거주 주택에는 12~36%의 더 높은 세율을 매긴다.
이관옥 싱가포르국립대 경영대학 부동산학과 교수는 “싱가포르는 임대용 주택에는 높은 보유세를 매기지만, 실거주 주택의 보유세 부담은 세계 주요 도시 중에서도 낮은 편”이라고 했다. 싱가포르의 자가 보유율은 90% 안팎이고, 전체 주택의 약 80%가 공공주택인 HDB다. 이 교수는 “조세 전가로 임대용 주택의 임대료가 오르더라도 임차인 대부분이 외국인이기 때문에 정부의 정치적 부담이 상대적으로 작다”며 “한국은 임차인 중 내국인 비율이 높아 상황이 다르다”고 했다.
한국은 싱가포르와 주거 구조가 다르다. 2024년 주거실태조사에 따르면 한국의 자가 보유율은 61.4%, 자가 점유율은 58.4%다. 10가구 중 4가구 이상은 자기 명의 집에 살고 있지 않다. 이런 상황에서 비거주 임대용 주택에 높은 세율을 매기면 세 부담이 임차인에게 전가돼 국민 주거비가 오를 수 있다.
양도세 구조도 다르다. 싱가포르는 보유세 부담은 크지만, 일정 기간이 지나면 주택 수와 관계없이 양도세를 물리지 않는다. 반면 한국은 조정대상지역 다주택자가 집을 팔 때 최고 82.5%의 양도세율을 적용받을 수 있다. 보유세를 높이면서 양도세 부담을 그대로 두면 집주인은 집을 팔기보다 보유하거나 임대료를 올릴 가능성이 크다. 대만 사례가 보여준 것도 이 대목이다.